Avaliação de Imóveis Rurais para Crédito: O Que Deve Ser Analisado Antes da Aprovação
Imagine liberar milhões em crédito rural tendo como garantia uma fazenda que, na prática, tem metade da área sobreposta a uma unidade de conservação ambiental. Parece exagero, mas é mais comum do que se imagina no agronegócio brasileiro. É justamente para evitar esse tipo de prejuízo que a avaliação de imóveis rurais se tornou etapa obrigatória — e estratégica — antes da liberação de qualquer operação de crédito com garantia real. Neste artigo, você vai entender quais documentos, critérios técnicos e riscos precisam ser analisados antes de aprovar um financiamento, e por que esse cuidado protege tanto quem empresta quanto quem recebe o recurso.
Por Que a Avaliação do Imóvel Rural é Necessária?
Primeiramente, é preciso entender que o imóvel rural funciona como garantia real em grande parte das operações de crédito agrícola, seja por hipoteca, alienação fiduciária ou penhor. Consequentemente, se a propriedade não tiver seu valor e sua regularidade bem avaliados, a instituição financeira assume um risco desproporcional caso o produtor não consiga honrar o pagamento.
Além disso, existe uma exigência normativa por trás desse processo. O Banco Central e o Conselho Monetário Nacional regulam boa parte das operações de crédito rural no país, e a avaliação correta do bem dado em garantia é parte do compliance exigido para reduzir a inadimplência e os passivos jurídicos futuros.
Documentação Analisada na Avaliação
Antes de qualquer visita técnica ao campo, existe um filtro documental que já elimina boa parte dos riscos. Essa etapa é fundamental para identificar problemas que podem inviabilizar a operação antes mesmo de gastar tempo com vistoria presencial.
Principais documentos exigidos
- Matrícula atualizada do imóvel no cartório de registro
- CCIR (Certificado de Cadastro de Imóvel Rural)
- Situação de regularidade do ITR (Imposto Territorial Rural)
- CAR (Cadastro Ambiental Rural) ativo
- Certificação de georreferenciamento junto ao INCRA
- Certidões negativas de ônus e ações judiciais
- Licenças ambientais e comprovação de áreas de preservação permanente
Critérios Técnicos da Avaliação de Imóveis Rurais
Superada a fase documental, entra em cena a análise técnica propriamente dita, feita geralmente por engenheiro agrônomo ou avaliador habilitado. Essa etapa combina inspeção de campo, dados de mercado e histórico produtivo da área.
Fatores considerados na análise de campo
- Localização e acesso logístico até centros de escoamento
- Qualidade e aptidão agrícola do solo
- Topografia e risco de erosão
- Disponibilidade hídrica (rios, poços, sistemas de irrigação)
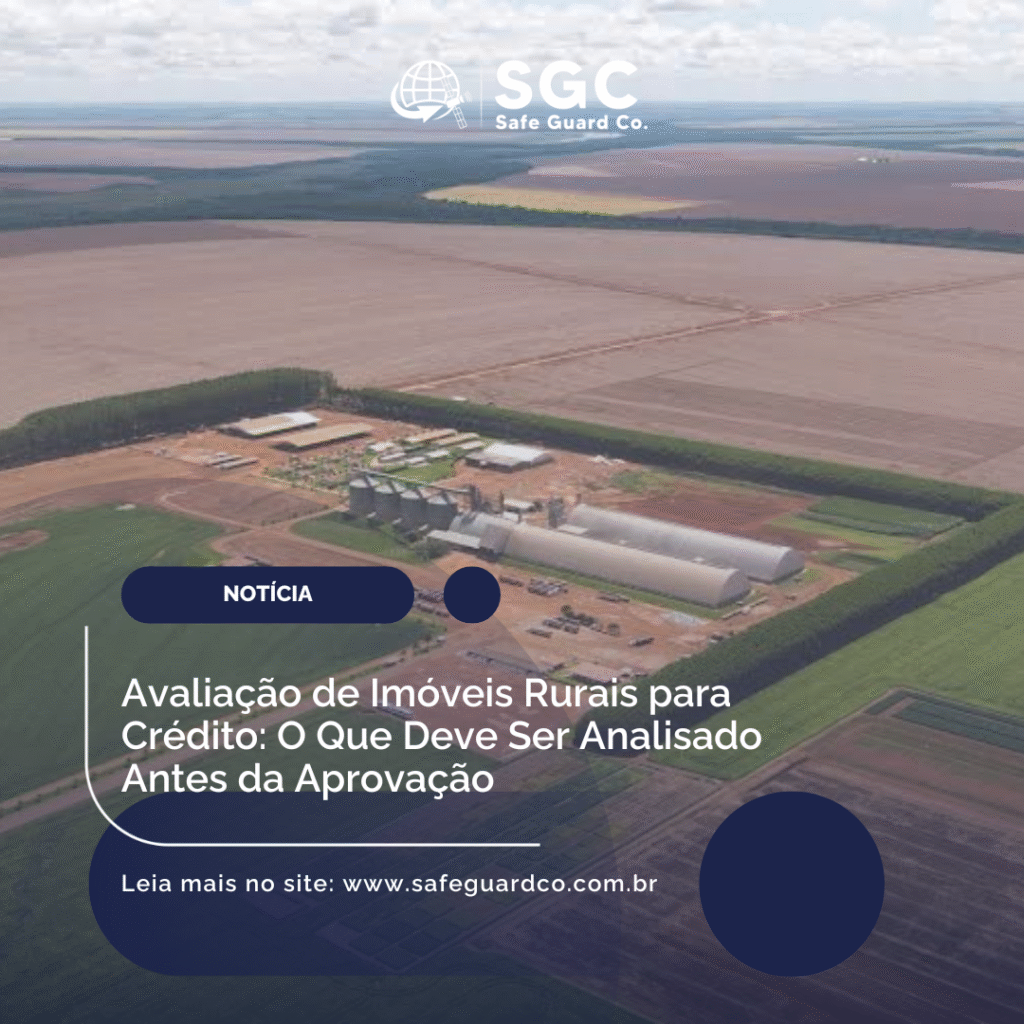
- Infraestrutura e benfeitorias existentes (galpões, silos, cercas, currais)
- Histórico de produtividade e uso da terra
- Valor de mercado por hectare praticado na região
De acordo com o e-book técnico do Confea sobre avaliação de imóveis rurais, elementos como dimensão da área, estado de conservação das benfeitorias e aptidão agrícola são determinantes para se chegar a um valor justo e defensável tecnicamente.
Metodologias Usadas na Avaliação de Imóveis Rurais
Não existe “achismo” nesse processo. A avaliação segue metodologias reconhecidas, sendo a principal delas a NBR 14653-3 da ABNT, norma específica para avaliação de imóveis rurais. Ela orienta o avaliador a combinar diferentes abordagens conforme a disponibilidade de dados de mercado.
Métodos mais utilizados
- Método comparativo direto de mercado, baseado em transações similares na região
- Método da renda, que considera a capacidade produtiva da terra
- Método do custo, aplicado principalmente às benfeitorias
Segundo a Stimabr, o processo completo envolve vistoria, pesquisa de mercado, avaliação por componentes e a emissão de um laudo técnico consolidado, documento que costuma ser exigido formalmente pelas instituições financeiras. Inclusive, o Banco do Nordeste disponibiliza modelos próprios de laudo, o que mostra como cada instituição pode ter exigências específicas de formatação e conteúdo.
Fatores de Risco que Podem Travar a Aprovação do Crédito
Aqui está o ponto que mais preocupa quem concede crédito no agronegócio: os riscos ocultos que só aparecem durante uma análise técnica bem feita. Ignorar esses sinais pode custar caro depois, tanto financeira quanto juridicamente.
- Pendências ambientais, como desmatamento ilegal ou embargos do IBAMA
- Sobreposição de áreas ou conflitos de posse de terra
- Proximidade ou sobreposição com terras indígenas e quilombolas
- Imóvel sem georreferenciamento ou com matrícula irregular
- Áreas sujeitas a inundação ou erosão severa
Como o Produtor Rural Pode se Preparar Antes de Solicitar o Crédito
Por outro lado, o produtor também tem papel ativo nesse processo. Quanto mais organizada estiver a documentação, mais rápida tende a ser a aprovação do financiamento.
- Regularizar toda a documentação com antecedência
- Manter o CAR e as licenças ambientais atualizados
- Realizar análise de solo recente
- Contratar avaliação preventiva com profissional habilitado
- Organizar histórico produtivo, incluindo notas fiscais e contratos de venda
Vale destacar que, para quem busca linhas específicas de financiamento fundiário, o próprio portal Gov.br disponibiliza informações sobre limites de crédito e critérios do Programa Nacional de Crédito Fundiário (PNCF), que também exige análise detalhada do imóvel.
Comentário do Especialista
Quem me conhece sabe: já perdi as contas de quantas vezes vi uma operação de crédito quase ir por água abaixo porque ninguém tinha checado se a matrícula do imóvel batia com a realidade do campo. Como diz o velho ditado do agro, “papel aceita tudo, mas o cartório não perdoa”. Na prática, a avaliação bem-feita é o que separa uma operação segura de uma dor de cabeça judicial anos depois. Eu sempre recomendo: trate a análise de risco do imóvel como um exame de sangue antes de uma cirurgia — pode parecer burocrático, mas é exatamente o que evita a hemorragia financeira lá na frente. Rafael Souza, especialista em gestão de risco no agronegócio.
Conclusão: Avaliação Bem-Feita é Proteção para Todos
Em resumo, avaliar corretamente um imóvel rural antes de aprovar um crédito não é apenas uma formalidade burocrática — é uma camada essencial de proteção tanto para o produtor quanto para a instituição financeira. Documentação regularizada, análise técnica criteriosa e conhecimento dos riscos ambientais e fundiários fazem toda a diferença entre uma operação segura e um prejuízo evitável.
Se sua empresa trabalha com concessão de crédito, venda de insumos para pagamento pós-safra ou qualquer modalidade de garantia real no agronegócio, contar com quem entende de gestão de risco no campo é essencial. Elimine riscos com a Safe Guard Company e garanta que suas operações de crédito rural sejam respaldadas por análises técnicas confiáveis e monitoramento especializado em todo o Brasil.